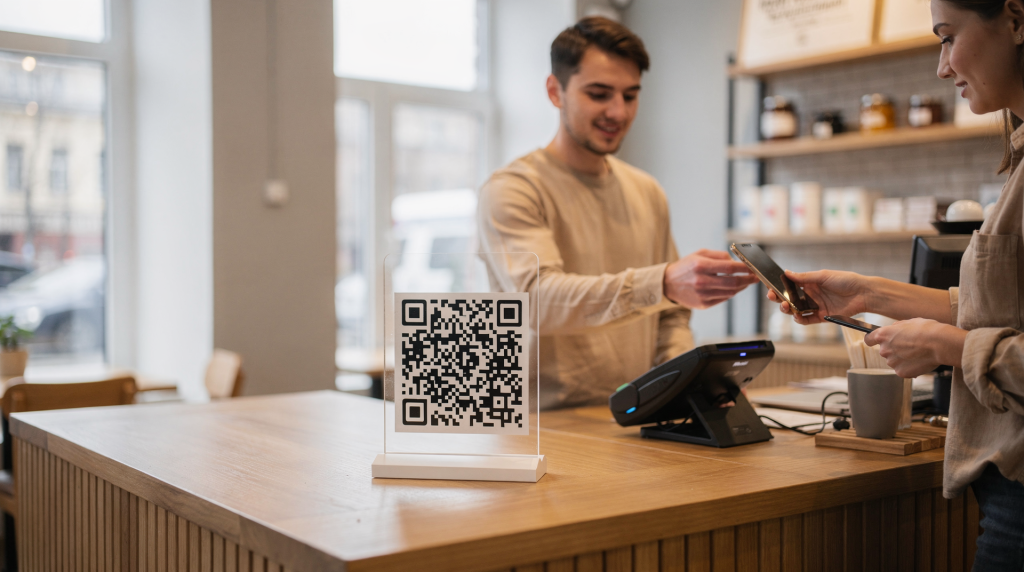
Универсальный QR-код уже перестал быть просто еще одной платежной опцией и фактически становится новым стандартом приема безналичных платежей в России. Для бизнеса это значит меньше хаоса на кассе, больше выбора для клиента и более гибкую инфраструктуру оплаты.
Что такое универсальный QR-код
Универсальный QR-код — это единый платежный код, через который покупатель может выбрать удобный способ оплаты: через СБП, через платежный сервис банка, сервис рассрочки, а в перспективе и цифровой рубль. Внешне такой код не отличается от обычного QR, но логика его работы другая: внутри него зашита не просто ссылка на конкретный эквайринг, а точка входа в оркестратор, который маршрутизирует клиента на доступные сценарии. По данным НСПК, технология уже работает во всей сети СБП и доступна через 207 банков и более 4,8 млн торговых точек.
Для покупателя это означает простую схему: навел камеру, открылся экран выбора, подтвердил оплату. Для бизнеса — один код вместо набора отдельных вариантов, которые раньше приходилось размещать отдельно. С технической стороны это напоминает принцип единого API, агрегирующего несколько платежных провайдеров: касса или сайт генерирует один QR, а дальнейшую маршрутизацию берет на себя платформа НСПК или платежный агрегатор.
Чем универсальный QR-код отличается от обычного QR
Обычный QR-код обычно привязан к одному способу оплаты или к одной конкретной схеме работы — например, к конкретному банку-эквайреру или к СБП. Универсальный QR-код собирает несколько сценариев в одной точке входа. Это ключевое отличие, из-за которого и меняется подход к приему платежей.
| Параметр | Обычный QR-код | Универсальный QR-код |
|---|---|---|
| Способов оплаты | Обычно один | Несколько вариантов в одном коде |
| Удобство для покупателя | Нужно понимать, каким приложением сканировать | Можно сканировать штатной камерой или приложением банка |
| Удобство для бизнеса | Часто приходится поддерживать несколько кодов | Один код на кассе или в интернет-магазине |
| Потенциал развития | Ограничен текущей схемой | Поддержка СБП, pay-сервисов, рассрочки, цифрового рубля |
На практике это означает, что вместо нескольких наклеек на кассе или переключения между разными QR в интернет-магазине появляется единый интерфейс. С точки зрения интеграции такой подход снижает затраты на поддержку: не нужно обновлять код при добавлении нового метода оплаты — достаточно, чтобы его поддержал оркестратор на стороне НСПК или агрегатора.
Почему это важно для бизнеса
Главная ценность универсального QR-кода — снижение трения на оплате. Чем меньше шагов у клиента, тем выше шанс, что он реально завершит покупку. Это особенно заметно в офлайне, где лишняя пауза у кассы раздражает и покупателя, и кассира. По моему опыту интеграции платежных шлюзов, каждый дополнительный экран или необходимость выбора приложения может снижать конверсию на 3–7%.
Для бизнеса есть еще несколько практических плюсов:
- меньше визуального шума на кассе и в приложении;
- проще обучать персонал — один сценарий для всех оплат;
- ниже риск ошибки при выборе неверного кода;
- удобнее масштабировать оплату в сети точек;
- легче подключать новые способы оплаты без полной переделки интерфейса — достаточно обновить конфигурацию на стороне платежного шлюза.
Универсальный QR-код особенно полезен там, где клиенту важна скорость: розница, кафе, услуги, доставка, пункты выдачи, онлайн-заказы с оплатой по ссылке. В сценариях с высокой проходимостью даже секундное сокращение времени оплаты дает ощутимый рост пропускной способности.
Как это работает на практике
Сценарий выглядит просто:
- Покупатель видит один QR-код на экране, чеке, терминале или сайте.
- Сканирует его камерой смартфона или через банковское приложение.
- Переходит на страницу выбора способа оплаты — по сути, на легковесную веб-форму, которая определяет доступные методы.
- Выбирает подходящий вариант: СБП, платежный сервис банка, рассрочку и т. д.
- Подтверждает платеж — дальше сумма и назначение автоматически подтягиваются в приложение банка.
Для клиента важно, что не нужно заранее угадывать, каким именно приложением «открывать» код. Для бизнеса это упрощает прием платежей в сценариях, где раньше приходилось объяснять, какой способ использовать. Технически QR-код содержит URL с параметрами, который ведет на страницу-агрегатор, а та уже перенаправляет в нужное банковское приложение или на платежную форму. При использовании динамического QR сумма и назначение платежа могут быть предзаполнены, что исключает ручной ввод и снижает количество ошибок.
Где универсальный QR-код уже применяется
НСПК сообщала о полном внедрении универсального QR-кода в эквайринговой сети СБП, а также о его использовании в миллионах торговых точек и сотнях банков. Отдельно подчеркивается, что технология работает не только в офлайне, но и в онлайн-магазинах.
На практике это означает, что универсальный QR-код постепенно становится нормой для:
- касс в рознице — от крупных сетей до небольших магазинов;
- оплат в кафе и ресторанах, где скорость расчета критична;
- выставления счетов в услугах — например, в автосервисах или клиниках;
- интернет-заказов с переходом на оплату по QR в мессенджере или email;
- гибридных сценариев, где клиент выбирает способ уже после сканирования — например, при самовывозе из пункта выдачи.
Многие современные кассовые решения уже поддерживают генерацию универсального QR через API НСПК или агрегаторов, что упрощает внедрение без замены оборудования.
Что меняется для покупателей
Для обычного человека главное изменение — меньше путаницы. Раньше QR-код нередко был «заточен» под конкретный банк или приложение. Теперь покупатель видит единый вход в несколько способов оплаты.
Это дает три практических эффекта:
- можно платить тем приложением, которое уже установлено — не нужно скачивать дополнительное;
- не нужно отдельно искать нужную иконку или сервис — интерфейс выбора унифицирован;
- меньше ситуаций, когда оплата не проходит из-за неправильного способа сканирования.
Если банк клиента подключен к СБП, оплата по QR доступна через него. Если нет — сценарий может зависеть от поддержки конкретного сервиса, но как правило, система предложит альтернативный способ из числа доступных.
Что меняется для продавца
Для продавца универсальный QR-код — это не про «модную фичу», а про организацию платежного потока. Когда на точке один стандарт, проще строить процессы:
- меньше путаницы у кассиров — один код для всех типов оплат;
- проще техподдержка — не нужно разбираться в нюансах разных QR-ов;
- легче внедрять новые способы оплаты без полного пересмотра кассовой логики — достаточно обновить настройки на стороне эквайринга или агрегатора;
- удобнее интегрировать онлайн- и офлайн-каналы — один и тот же механизм генерации QR работает и на физической кассе, и в интернет-магазине, и в мобильном приложении.
Отдельный плюс — универсальный QR-код хорошо ложится в омниканальную модель. Например, клиент может начать заказ на сайте, а оплатить его через QR в пункте выдачи, выбрав удобный способ уже на месте.
На что обратить внимание при внедрении
Если бизнес планирует принимать оплату через универсальный QR-код, важно не ограничиться только размещением картинки. Нужно проверить всю цепочку оплаты — от генерации кода до фиксации статуса в учетной системе.
Чек-лист внедрения
- Проверьте, через какой сценарий будет генерироваться QR-код: СБП, платежный сервис банка, агрегатор. От этого зависит, какие способы оплаты будут доступны.
- Уточните, какие способы оплаты реально доступны клиенту на вашей точке — не все банки могут поддерживать полный набор.
- Протестируйте оплату с разных банков и устройств, включая Android и iOS, при хорошем и слабом интернет-соединении.
- Проверьте поведение в офлайне и онлайн, если используются оба канала — динамический QR должен корректно обновляться для каждой транзакции.
- Настройте корректное отображение статуса платежа в кассе, CRM или CMS — обязательно обрабатывайте колбэки от платежного шлюза, чтобы избежать расхождений.
- Обучите сотрудников базовому сценарию: как объяснить клиенту, что делать, если оплата не проходит, и как быстро переключиться на резервный способ (например, обычный терминал).
- Настройте мониторинг успешности платежей и алерты при падении конверсии — это поможет оперативно выявить проблемы на стороне банка или агрегатора.
Типовые ошибки
- Один QR-код напечатан, но не обновляется при изменении платежного сценария — например, статический код используют для динамических сумм, что приводит к несоответствию.
- Клиенту не объяснили, что после сканирования нужно выбрать способ оплаты — в результате он пытается сканировать код «не тем» приложением и уходит.
- Интеграция сделана, но нет нормальной сверки статусов платежа — касса считает оплату не прошедшей, а деньги уже списаны.
- Точка продаж не протестировала работу с разными банковскими приложениями — у клиентов одного банка оплата не проходит.
- QR-код размещен неудобно: слишком мелко, слишком высоко, с плохой читаемостью при тусклом освещении.
- Отсутствует обработка таймаутов — если ответ от банка задерживается, касса «зависает» в ожидании.
Как проверить, что QR-код работает корректно
Проверка должна быть не формальной, а практической. Хороший тест — это не «код сканируется», а «покупатель действительно может оплатить без лишних шагов».
Проверьте:
- открывается ли единый экран выбора способа оплаты — без ошибок и лишних редиректов;
- корректно ли определяется приложение или банк — особенно в случаях, когда у клиента установлено несколько банковских приложений;
- возвращается ли статус успешной оплаты в кассу или CMS, и совпадает ли он с фактическим списанием;
- не возникает ли расхождений между кассой и фактической оплатой при обрыве связи;
- одинаково ли работает код на Android и iPhone, в том числе на старых версиях ОС;
- сохраняется ли читаемость QR-кода при плохом освещении и печати на чековой ленте — проверьте с разных углов и расстояний.
Если хотя бы один из этих пунктов ломается, у клиента сразу растет шанс отказаться от покупки. Рекомендую проводить тестирование не только на этапе внедрения, но и периодически — после обновлений кассового ПО или смены эквайера.
Как это влияет на рынок платежей
Универсальный QR-код меняет не только пользовательский опыт, но и саму структуру конкуренции. Когда один код открывает доступ к разным платежным сценариям, выигрывает не тот, у кого просто есть QR, а тот, кто лучше встроен в инфраструктуру.
Это смещает акцент:
- с владения «своим» кодом на управление сценарием оплаты — ценность переходит к тем, кто обеспечивает бесшовную маршрутизацию;
- с визуального размещения на качество маршрута платежа — важнее, насколько быстро и надежно клиент попадает в свой банк;
- с простого приема денег на гибкость в выборе способа оплаты — бизнес получает возможность адаптироваться под предпочтения клиентов без дополнительных интеграций.
Для финтеха это важный сигнал: ценность переходит в слой инфраструктуры, API, оркестрации платежей и качества пользовательского пути. Необанки и платежные агрегаторы, которые быстрее интегрируются с универсальным QR, получают преимущество перед традиционными игроками с легаси-системами.
Когда универсальный QR-код особенно выгоден
Есть несколько ситуаций, где эффект от него заметнее всего:
- высокий поток мелких платежей — например, в кофейнях или на точках быстрого питания, где каждая секунда на кассе влияет на выручку;
- точки, где клиент часто торопится — АЗС, вендинг, билетные кассы;
- бизнес с несколькими способами оплаты — когда нужно поддерживать и СБП, и pay-сервисы, и рассрочку;
- компании, которые развивают и офлайн, и онлайн-продажи — универсальный QR упрощает омниканальную стратегию;
- сервисы, где важно быстро подключать новые платежные сценарии без капитальной переделки кассы — например, при запуске оплаты цифровым рублем.
Если бизнес работает в узком сегменте с одним стабильным способом оплаты, переход может дать меньше ощутимого эффекта. Но в большинстве розничных и сервисных сценариев универсальный QR-код — это уже не эксперимент, а практичный стандарт, который снижает издержки на поддержку платежной инфраструктуры.
Вывод
Универсальный QR-код упрощает прием безналичных платежей, убирает лишние шаги для клиента и делает платежную инфраструктуру гибче для бизнеса. В российском контексте это логичное развитие СБП и платежной экосистемы НСПК, которое уже охватывает миллионы точек и сотни банков.
Для компаний главный вопрос теперь не в том, нужен ли QR-код, а в том, как выстроить на его базе удобный, надежный и предсказуемый платежный сценарий — с корректной обработкой статусов, резервными каналами и минимальным временем отклика.
FAQ
Универсальный QR-код и СБП — это одно и то же?
Нет. СБП — это один из способов оплаты внутри универсального QR-кода, а не весь механизм целиком. Универсальный код может также включать pay-сервисы банков, рассрочку и в будущем цифровой рубль.
Можно ли оплатить универсальным QR-кодом через любое банковское приложение?
Зависит от того, подключен ли банк и поддерживает ли он нужный сценарий оплаты. Если банк подключен к СБП, оплата по QR доступна через него. В остальных случаях доступность определяется договоренностями между банком и НСПК или агрегатором.
Нужно ли бизнесу печатать несколько QR-кодов?
В идеале — нет. Смысл универсального QR-кода как раз в том, чтобы заменить несколько вариантов одним кодом. Однако для динамических сценариев (с разной суммой) код генерируется под каждую транзакцию, но визуально он остается единообразным.
Работает ли универсальный QR-код в интернет-магазине?
Да, технология применяется не только в офлайне, но и в онлайн-каналах. Например, при выставлении счета на email или в мессенджере можно отправить ссылку с универсальным QR, которую клиент откроет на смартфоне и выберет способ оплаты.
Можно ли через универсальный QR-код принимать цифровой рубль?
Технология рассчитана и на такой сценарий развития, но доступность зависит от этапа внедрения соответствующей инфраструктуры. Как только цифровой рубль будет поддерживаться на стороне НСПК и банков, он появится в списке доступных методов внутри универсального QR.