rapidaonline.ru

Как устроены деньги в цифровую эпоху

Разбираем платёжные системы, банковские технологии и профессии финтеха: что происходит за пару секунд между касанием карты и чеком — и как построить карьеру там, где это проектируют.

Абстрактная схема из линий и квадратов — сетка платёжных потоков

Финтех в четырёх цифрах

4

стороны в классической схеме карточного платежа: держатель карты, магазин, банк-эквайрер и банк-эмитент

16

цифр в номере большинства платёжных карт; первые из них указывают на платёжную систему и банк

24/7

режим работы Системы быстрых платежей — переводы проходят ночью и в выходные

6

карьерных направлений, которые мы разбираем: продукт, аналитика, разработка, риски, комплаенс и операционная поддержка

Последние материалы

Все материалы
Открытые банковские API: возможности для финтех-сервисов
Банковские инновации

Открытые банковские API: возможности для финтех-сервисов

Открытые банковские API — это не просто «техническая интеграция между банком и сервисом». За десять лет работы с платежными шлюзами и эквайрингом я видел, как ручные стыковки с каждым банком превращались в бесконечный «зоопарк» форматов, а любое изменение на стороне банка ломало логику. Open banking меняет саму философию: вместо индивидуальных договорённостей появляется стандартизированная среда, где финтех-сервис […]
Читать далее
Как выбрать платежный агрегатор для интернет-магазина
Платежи и эквайринг

Как выбрать платежный агрегатор для интернет-магазина

За годы интеграции платежных решений я видел десятки случаев, когда неправильно выбранный агрегатор ломал бизнес-модель магазина. Дело не в том, что сервис был плох сам по себе — он просто не соответствовал реальным сценариям работы конкретного проекта. Один клиент терял до 7% конверсии на этапе оплаты из-за лишнего редиректа на внешнюю страницу, другой — заморозил оборотные средства […]

Читать далее
Универсальный QR-код: как меняется прием безналичных платежей
Платежи и эквайринг

Универсальный QR-код: как меняется прием безналичных платежей

Универсальный QR-код уже перестал быть просто еще одной платежной опцией и фактически становится новым стандартом приема безналичных платежей в России. Для бизнеса это значит меньше хаоса на кассе, больше выбора для клиента и более гибкую инфраструктуру оплаты.

Что такое универсальный QR-код
Универсальный QR-код — это единый платежный код, через который покупатель может выбрать удобный […]

Читать далее

Как это работает

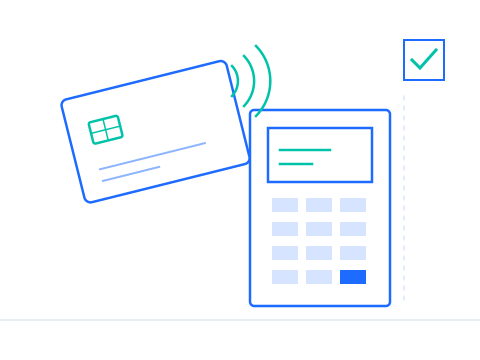
Линейная схема: банковская карта прикладывается к платёжному терминалу

Что происходит, когда вы прикладываете карту

Терминал считывает данные карты по NFC и отправляет запрос на авторизацию в банк магазина — эквайрер. Через платёжную систему запрос доходит до банка, выпустившего карту: он проверяет доступный остаток, лимиты и признаки мошенничества и возвращает ответ.

На экране вы видите «Одобрено» уже через пару секунд, хотя сами деньги между банками перемещаются позже — на этапе клиринга и расчётов.

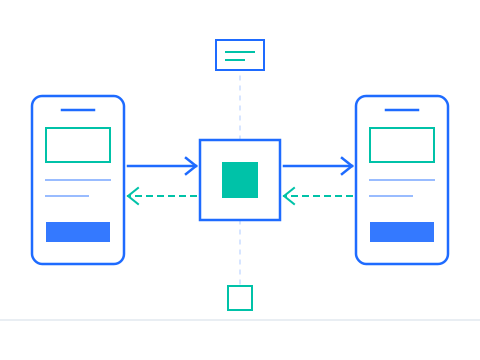
Линейная схема: перевод между двумя смартфонами через операционный центр

Перевод по номеру телефона изнутри

Когда вы отправляете деньги по номеру телефона, банк отправителя обращается к платёжной инфраструктуре: она находит банк получателя и проверяет, что счёт привязан к этому номеру. Имя получателя вы видите ещё до подтверждения.

После подтверждения операционный центр передаёт распоряжение, и банк получателя зачисляет средства — обычно за считаные секунды, в любое время суток.

Частые вопросы

Чем финтех отличается от классического банкинга?

Финтех — это не отдельная отрасль, а способ делать финансовые услуги через технологии: мобильные приложения, API, автоматическую оценку рисков. Банки сами активно развивают финтех-направления, а технологические компании, наоборот, выходят на рынок платежей и кредитования.

Можно ли прийти в финтех без технического образования?

Да. Продуктовый менеджмент, комплаенс, риск-менеджмент, операционная поддержка платежей и аналитика открыты для специалистов с экономическим, юридическим и гуманитарным бэкграундом. Ключевое преимущество — понимание того, как устроены платежи и финансовое регулирование.

Что такое эквайринг и эмиссия?

Эмиссия — выпуск карт и обслуживание их держателей: этим занимается банк-эмитент. Эквайринг — приём безналичной оплаты на стороне продавца: банк-эквайрер подключает магазин к платёжной системе и зачисляет ему выручку.

Почему одни переводы приходят мгновенно, а другие — на следующий день?

Всё зависит от канала. Системы мгновенных платежей работают в режиме реального времени, а классические межбанковские переводы по реквизитам проходят через расчётные системы с установленным регламентом и циклами обработки.

Как понять, что платёжному сервису можно доверять?

Проверьте, есть ли организация в реестрах Банка России, пользуйтесь только официальными приложениями и сайтами и никому не сообщайте коды из СМС и пуш-уведомлений — настоящий банк их никогда не запрашивает.